


Zeynel Balcı
Risk iştahı artıyor
Borsadaki tepki çıkışı, TCMB’nin eylül toplantısına ilişkin faiz indirimi beklentileri, ABD-İran arasında tansiyonun düşmesi, yabancı finans çevrelerinden Türkiye mali piyasaları için gelen olumlu değerlendirmeler, ülke risk primindeki düşüşün sürmesi gibi nedenler piyasada risk iştahını artırıyor. Ancak henüz çok güçlü olduğunu söylemek bu aşamada zor. BİST100 Endeksi’nin 14 bini geçmesi bu açıdan önemli olacak.
PİYASALARDA yüksek faiz önemli bir referans olarak yön belirlemeye devam ediyor. Bu açıdan uzun bir süredir yatırım tercihlerinde doğal olarak faiz veya sabit getirili araçlar öne çıktı. Bunu gerek mevduatın dağılımında gerekse parasal fonlara olan ilgiden ölçmek mümkün. Borsa İstanbul ise en ciddi rakibi ve alternatifi olan faize karşı daha zayıf kaldı. Ancak son günlerde dış borsalardaki olumlu hava ve ABD-İran olayında tansiyonun tekrar düşmesiyle BİST100 Endeksi’nde tepki yükselişi görüldü. Bu gelişmede dış faktörler kadar 10 Eylül’deki toplantıda faiz indirim beklentilerinin tekrar dillendirilmesi ve yabancı yatırım bankalarından Türkiye mali piyasaları için gelen olumlu görüşlerin de etkisini dikkate almak gerekir.
HSBC, Türk hisse senetlerinin hak ettiği değerin altında olduğunu ve yabancı takas oranının düşük seyrettiğini vurgulayarak “ağırlığını artır” tavsiyesini koruduğunu açıkladı.
ABD’li yatırım bankası JPMorgan’dan da temmuz ayında benzer tavsiyeler gelmişti. Bu telkinler sözde kalmayıp yabancı yatırımcıların Türkiye piyasalarında hisse senetleri ve tahvil bonoda yaptıkları alımlarla kendini göstermiş durumda.
Hisse senetlerinde 6 hafta alım yaptıktan sonra 31 temmuz ile biten haftada 186 milyon dolarlık satış yaptılar. Aynı hafta tahvil ve bonoda 164 milyon dolarla 8 haftadır kesintisiz alım yapmış oldular. Tahvil ve bonoda son 8 haftalık alım tutarı 4.2 milyar doları bulurken aynı sürede hisse senetlerindeki alımları yaklaşık 550 milyon dolar oldu.
RİSK PRİMİNİN DÜŞMESİ ÖNEMLİ ETKİ
Türkiye’nin en yüksek faiz veren ülkelerden biri olması ve “carry trade” için zeminin uygun bulunması tahvil ve bonoya ilginin artmasının başlıca nedeni olarak görülebilir. Bu çerçevede Türkiye’nin ülke risk priminin gerileyerek tekrar 200 seviyelerine (228) yaklaşması önemli bir detay. Risk priminin düşmesinde Türk tahvil ve bonosuna olan ilginin mevcut şartlar altında artan risk iştahıyla bir parça hisse senetlerine yöneldiği gözleniyor. Güçlü bir risk iştahı ve tepki çıkışından söz etmek için henüz erken.
BORSADA SEÇİCİ OLMAKTA YARAR VAR
TCMB’nin faiz indirim beklentilerinin fazlaca ciddiyet kazandığını söylemek bu aşamada zor. Borsa İstanbul’un uzun süredir yüksek faiz ve gündeme bağlı olarak satış baskısı altında kalması primsiz görünümü de beraberinde getirmiş durumda. Bu açıdan BIST100 Endeksi’nde 13.000 seviyesinin üzerinde satış baskısı azaldı ve tepki geldi. Borsa için ‘primsiz ve ucuz’ tanımını bu aşamada birlikte kullanmak çok doğru değil. Ucuzluk göreceli bir kavram. Ucuz hisseler elbette var. Fiyat kazanç olarak BIST100 Endeksi de 13-14 seviyelerinde. Öncü bankalarda ağırlıklı olarak bu oran 4-5 civarında. Bu açıdan bakılınca ucuzluktan söz etmek mümkün. Prim düzeyi ve finansal oranlar bakımından dış borsalara göre Borsa İstanbul’un geride kaldığı, düşük finansal çarpanlara sahip olduğu izlenimi hakim.
Bunun yanında oldukça yüksek fiyat kazanç ve piyasa değeri defter değerine sahip çok sayıda hisse de var. Bu açıdan seçici olmakta yarar var. 06/2026 dönem bilançoları yayınlanıyor. Hali hazırda açıklanan bilançolarda çok yüksek kârlılıktan söz etmek zor. Bu dönem banka kârlılıklarında beklendiği üzere önceki dönemlere göre bir ivme kaybı var. Borsayı güçlü beklentiler ve kârlı canlı şirketler taşır. 11 Mayıs 2026 tarihinde BIST100 Endeksi 15.204 seviyesini test etmişti. Cuma günü itibarıyla bu seviyenin yaklaşık yüzde 9 altında işlem görüyor. Dolar bazında ise yüzde 14 altında bulunuyor. Bu zaman zarfında ABD ve Avrupa borsalarında çıkış trendleri devam etti. Temmuz enflasyonu beklentilerin hafif gerisinde aylık bazda yüzde 1.78 olarak açıklandı. Bu veri mayıs ile haziran aylarının üzerinde ve yaz aylarına rağmen gıdada yükseliş var. Ağustos için beklentiler henüz oluşmuş değil. Ancak enflasyonun daha zayıf geleceği yönünde öngörüler dillendiriliyor. Bu açıdan TCMB’nin 10 Eylül toplantısı veya daha sonraki toplantılar için bir faiz indirimi olasılık dahilinde. Yine de bunu ABD-İran olayı ve enerji temalı koşullar belirleyecek. Ancak yabancıların tahvil alımları, gösterge tahvil faizlerindeki gevşeme, bankalara gelen tepki alımları olası bir faiz indiriminin sinyalleri gibi. Borsa İstanbul’da temkinli iyimserlik sürüyor.
ALTIN VE GÜMÜŞ ‘NİHAYET’ HAREKETLENDİ
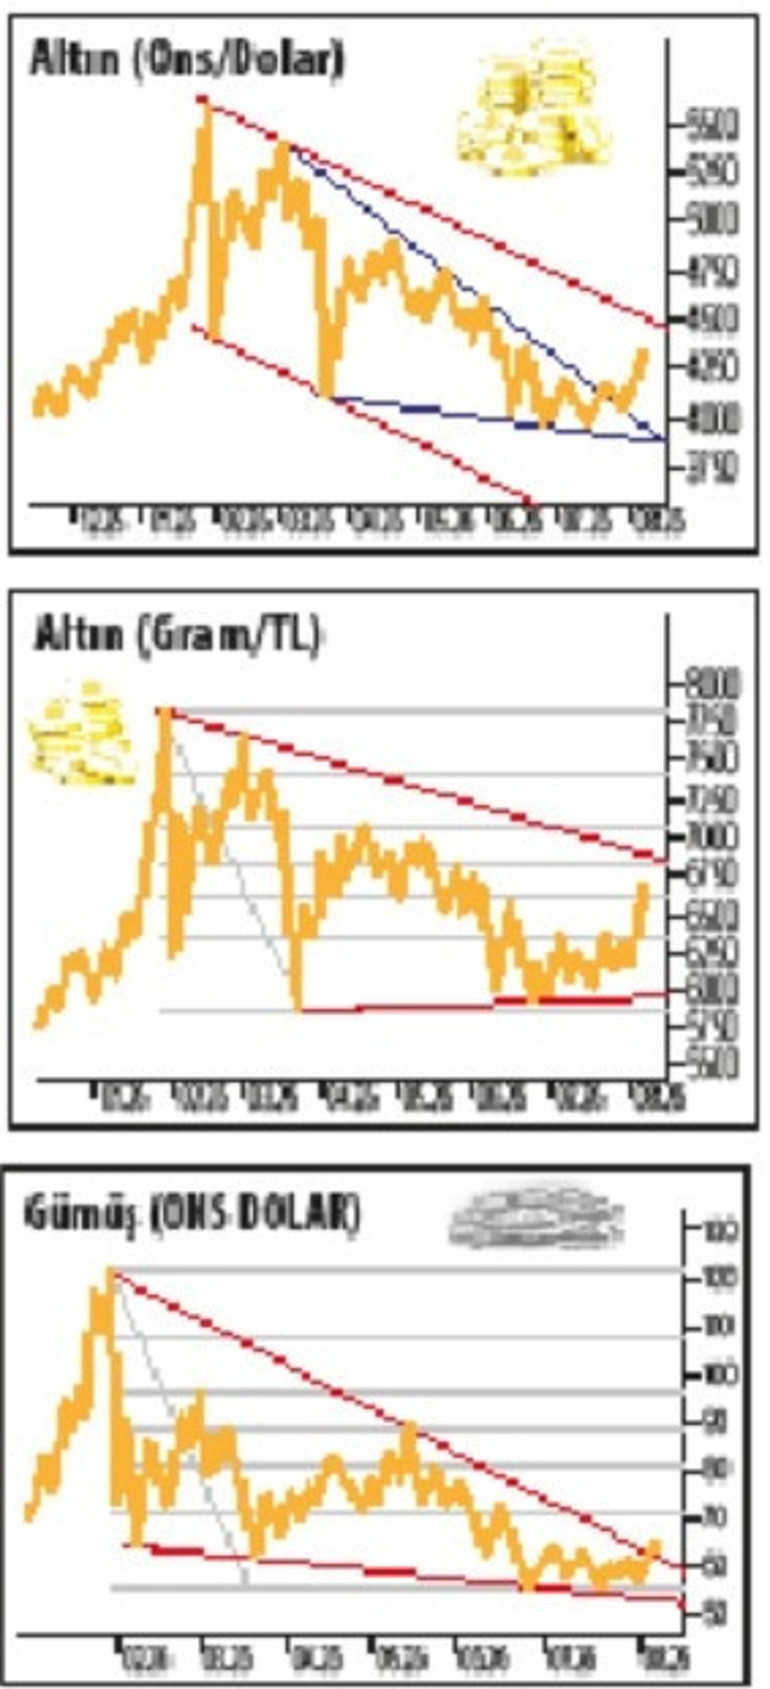
Uzun süredir satış baskısı altında kalan altın ile gümüş, son günlerde hareketlendi ve tepki çıkışı güç kazanmaya başladı. ABD-İran savaşında tansiyonun düşmeye başlamasıyla çıkış hareketleri zayıflayan ABD tahvil faizleri ve dolar endeksindeki gelişmelerden çok talep tarafı daha etkili gibi. Dünya Altın Konseyi (WGC) verilerine göre küresel altın fonları iki aylık çıkış trendinin ardından temmuz ayında 3 milyar dolarlık net giriş kaydetti. Söz konusu girişe Avrupa fonları öncülük ederken, küresel altın ETF’lerinin toplam büyüklüğünün 530 milyar dolara ulaştığı şeklinde haber akışları mevcut. Çin başta olmak üzere bazı merkez bankalarının altın alımlarını sürdürdüklerine dair bilgiler bir süredir vardı. Teknik analiz verilerine göre değerlendirecek olursak; altının ons fiyatında 3.900-4.000 dolarlarda ikili-üçlü dipler ile taban yaptıktan sonra 4 bin 200 seviyesinin geçilmesiyle tepki çıkışı güçlendi. Kısa dönem ilk önemli dirençler 4 bin 370 ve 4 bin 500 seviyelerinde görülüyor. Gram/TL altında ise 6 bin 900-7 bin ilk ciddi dirençler.
Gümüşte ise 63 dolar seviyesi tepki çıkışının devamı ve düşüş trendinin kırılması açısından önemliydi. Bu seviyenin üzeri test ediliyor. 63 doların üzerinde çıkışın devamı beklenebilir. 70-71 dolar, ilk önemli direnç noktaları. Altın ve gümüşteki çıkış hareketleri henüz güçlü bir tepki boyutunda. ‘Güçlü bir çıkış trendine dönüştü’ demek için erken.
14.000 PUAN ÖNEMLİ
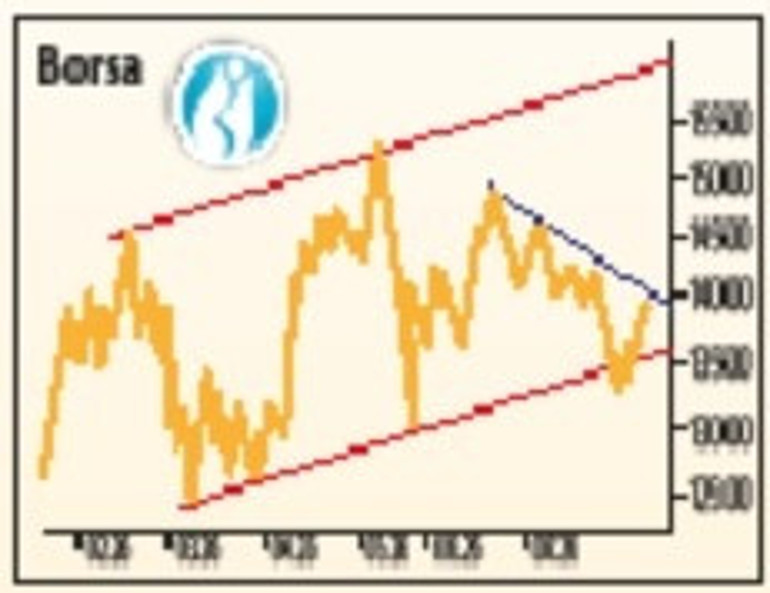
Borsada tepki yükselişi sürüyor. İlk önemli direnç 14.000 seviyesinde. Bu seviyelerde satışlar görülebilir. Sonraki dirençler 14.400 ve 14.900 olarak görülüyor. İlk destekler ise 13.700 ve 13.500-13.200 seviyelerinde bulunuyor. Endekste tepki çıkışı sürmekle birlikte direnç seviyelerinde satış denemeleri görülebilir.
PETROL FİYATLARINDA DÜŞÜŞ YAVAŞLADI
Dış piyasalar ABD ile İran arasındaki anlaşmayı bekliyor. Geçtiğimiz günlerde tansiyon düşerken karşılıklı açıklamalara rağmen bu yönde henüz somut bir gelişme görülmedi. ABD Başkanı Trump’ın ‘İran ile anlaşmaya çok yakınız’ açıklamasına İran’dan teyit gelmedi. Ayrıca Hürmüz Boğazı’ndan geçişlere kısıtlama olabileceği yönünde bazı haber akışları var. Buna bağlı olarak petrol fiyatlarındaki düşüş dururken bir miktar da yükseliş gözlendi.
Piyasalar ise bekleme moduna geçti. Petrol fiyatları piyasa fiyatlamalarında temel referans noktası konumunda. Bununla birlikte dolar, Euro ve ABD tahvil faizlerinde son birkaç gündür yatay seyir var.
Diğer yandan bazı çevrelerce faiz indirim beklentileri dillendirilirken Fed üyelerinden enflasyonda düşüş olmazsa faiz artırımı olabileceği yönünde “şahin” açıklamalar gelmeye devam ediyor. Fed Başkanı Kevin Warsh ise kelimenin tam anlamıyla faiz konusunda renk vermiyor. Cuma günü beklentilerin altında (-)23 bin gelen ABD tarım dışı istihdamı sonrası Fed’in eylülde faiz artırımı olasılığı yüzde 40’a indirildi.
Önümüzdeki hafta 12 Ağustos’ta Almanya ve ABD enflasyon verileri (TÜFE) yakından izlenecek veriler arasında olacak. ABD ve Avrupa’da zirve görülüdü söylemlerinin arttığı enflasyon, faiz kararları konusunda belirleyici konumda.
Yukarıda yer alan bilgiler tavsiye niteliği taşımayıp yatırım danışmanlığı kapsamında değildir, yatırımcı profilinize uymayabilir.


